40 חברות עתרו לבג"ץ נגד רשות המסים: דורשות החזר מע"מ על 1.57 מיליארד ש"ח הוצאות
בעתירה שהוגשה לבג"ץ דורשות החברות ובהן דמרי, עמרם אברהם ואבו מגורים, להכיר בקבלות שהנפיקה רמ"י עבור הוצאות פיתוח, באופן שיאפשר להן לנכות מס תשומות בהיקף של עשרות מיליוני שקלים. לטענת העותרות, המדינה גובה מס רכישה על הוצאות הפיתוח כחלק ממחיר הקרקע, אך מסרבת להכיר בהן לצורכי מע"מ: "המדינה אינה זיקית המשנה עורה לפי נוחיותה". עוד נטען כי רמ"י כבר שינתה את מדיניותה במכרזים חדשים
עקבו אחרינו בגוגל
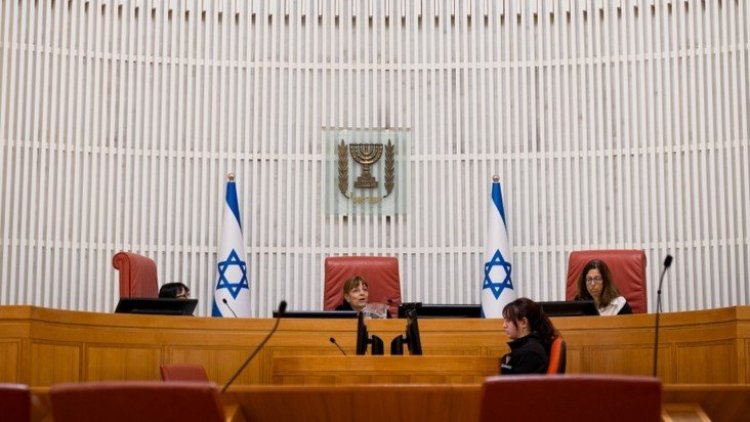 דיון בבג"ץ (ארכיון, davide bonaldo / Shutterstock.com)
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
40 יזמיות נדל"ן וחברות קבלניות, בהן כמה מהגדולות במשק, הגישו השבוע עתירה לבית המשפט העליון בשבתו כבית משפט גבוה לצדק (בג"ץ) נגד רשות המסים, בדרישה להכיר בקבלות שהנפיקה רשות מקרקעי ישראל (רמ"י) בגין תשלום הוצאות פיתוח – כ"מסמך אחר" לפי סעיף 38(א) לחוק מס ערך מוסף, באופן שיאפשר לחברות לנכות מס תשומות.
לקריאת העתירה המלאה
היקף הוצאות הפיתוח נשוא העתירה עומד על כ-1.57 מיליארד ש"ח, והמע"מ הגלום בהן מסתכם בעשרות מיליוני ש"ח. בין העותרות: י.ח דמרי בנייה ופיתוח, עמרם אברהם , אבו מגורים, קבוצת שי חי ועוד.
"בית המשפט הנכבד מתבקש בזאת להוציא מלפניו צו על תנאי המורה למשיבה לבוא וליתן טעם מדוע לא תכיר בשוברי הקלה שהנפיקה רשות מקרקעי ישראל לעותרות בגין תשלום "הוצאות פיתוח" כ"מסמך אחר" לצורך ניכוי מס תשומות בידי העותרות, וזאת לנוכח העובדה שמדובר בשוברי קבלה בגין עסקאות החייבות במע"מ – בין אם כחלק בלתי נפרד ממחיר המקרקעין שרכשו העותרות ובין אם כתמורה בגין שירותי פיתוח ותשתית הניתנים לעותרות לצרכי עסקיהן", נכתב בעתירה שהוגשה על ידי עורכי הדין ירון קוסטליץ ואביעד שאולזון ממשרד קוסטליץ ושות'.
לב המחלוקת נוגע להוצאות פיתוח: תשלומים שיזמים מחויבים לשלם לרמ"י עבור תשתיות, מוסדות ציבור ושדרוג שכונות, כתנאי לזכייה במכרזי קרקע. בעוד רמ"י הנפיקה חשבוניות מס כדין עבור רכיב הקרקע, הרי שעבור רכיב הוצאות הפיתוח, שבפועל כולל מע"מ, הנפיקה רמ"י, בהנחיית רשות המיסים, קבלות בלבד. כך נמנע מהחברות לנכות את מס התשומות הגלום בתשלומים אלה.
 עו"ד ירון קוסטליץ (באדיבות המצולם)
העתירה מוגשת בהמשך לתביעות אזרחיות שהגישו העותרות בבית המשפט המחוזי מרכז בינואר 2026. בספטמבר 2026 בית המשפט המחוזי קבע כי הסמכות העניינית לדון בטענות נתונה לבג"ץ, תוך שהדגיש כי "קשה לכאורה לקבל מצב בו החלטה מנהלית משמעותית לא תוכל להיבחן שיפוטית".
"המדינה אינה זיקית המשנה את עורה"
במסגרת העתירה נטענות מספר טענות מרכזיות. הראשונה היא כי המדינה מחזיקה בעמדות סותרות בסוגיה: בעוד שלצורכי מס רכישה רואה המדינה בהוצאות הפיתוח חלק מ"שווי המכירה" של המקרקעין וגובה בגינן מס מלא, לצורכי מע"מ היא מתייחסת אליהן כאילו אינן חלק מהעסקה כלל. "המדינה אינה זיקית המשנה עורה לפי נוחיותה", נטען בעתירה.
עוד נטען כי לאחרונה חל שינוי מדיניות שמהווה הודאה. זאת כאשר במכרזים המתפרסמים כיום מנפיקה רמ"י, בהנחיית רשות המסים, חשבוניות מס בגין חלק ניכר מרכיבי הוצאות הפיתוח – בלא שהדין השתנה. לטענת העותרות, שינוי זה מלמד כי גם בעבר עמדה לחברות הזכות לניכוי, ואין הצדקה לשלול זכות זו ממי ששילם תשלומים זהים זמן קצר קודם לכן.
עוד טוענות החברות לכפל מס. זאת כאשר סירוב רשות המיסים להכיר בתשלומי הותאות הפיתוח יוצר מיסוי כפול: המע"מ על עבודות הפיתוח הופך לעלות סופית בידי היזמים, ונגבה שוב במכירת הדירות. ולבסוף, טוענות החברות, חבות במס והזכות לניכוי מס תשומות נקבעות בחוק ולא בתנאי חוזי שהכתיבה רשות המיסים. אין לראות בהשתתפות במכרז ויתור על זכות סטטוטורית.
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 טלטלה בבורסה בתל אביב: מדדי הנדל"ן והבנייה צונחים בחדות בצל אי-הוודאות הפוליטית
 לאחר שקוצצו אלפי מ"ר מזכויות הבניה: אושרה תוכנית המגדלים בכיכר אתרים
 מקרקעות לגז: מנכ"ל רמ"י לשעבר ינקי קוינט מונה ליו"ר ניו-מד אנרג'י של תשובה
 כישלון מוחלט במכרז בחריש: אף הצעה לא התקבלה לשיווק קרקע ל-722 דירות
 תוספת של 14 אלף דירות בלב ההיסטורי של ת"א: אושרה תוכנית הרובעים 5 ו-6
תגובות