המחוזי בביקורת על עורך הדין הבכיר שדרש הקלת מס: "נהג בחוסר תום לב משמעותי"
ועדת הערר למיסוי מקרקעין דחתה את עררם של בני זוג, בהם עו"ד אריה תוסייה-כהן, וקבעה כי דירת היוקרה שרכשו ברמת השרון הינה "דירת מגורים" לצורך מס רכישה ולא דירת מעטפת. בפסק הדין נקבע כי העוררים ניסו להסתיר מהוועדה וממנהל מיסוי מקרקעין ראיות שהיה בהן כדי לסתור את טענותיהם, ובעקבות זאת חויבו ב-40 אלף ש"ח הוצאות משפט
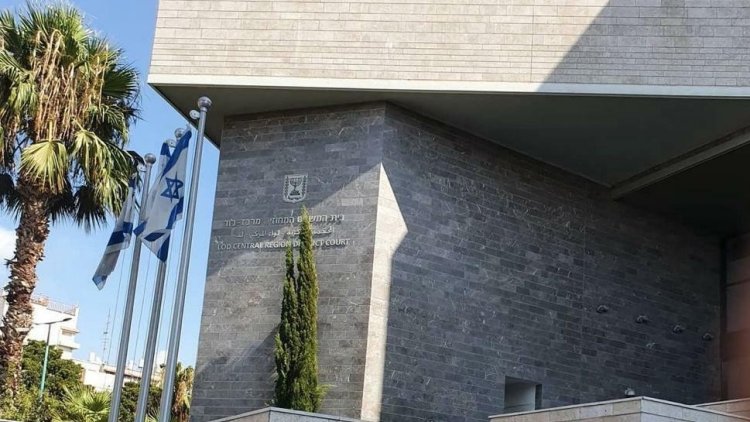 בית המשפט המחוזי מרכז בלוד (Yarin50, ויקימדיה)
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
ועדת הערר לפי חוק מיסוי מקרקעין בבית המשפט המחוזי מרכז-לוד, בראשות השופט שמואל בורנשטיין, דחתה החודש את עררם של זוג רוכשי דירה נגד מנהל מיסוי מקרקעין נתניה, וקבעה כי דירת היוקרה שנרכשה ברמת השרון תמורת כ-9.45 מיליון ש"ח מהווה "דירת מגורים" לצורכי מס רכישה , ולא "דירת מעטפת" כפי שטענו הרוכשים. עוד קבעה הוועדה בפסק דינה כי העוררים, בהם עו"ד אריה תוסייה-כהן, נהגו ב"חוסר תום לב משמעותי" כאשר ניסו להסתיר במסגרת ההליך ראיות משמעותיות, אשר היו מפריכות את טענותיהם.
לקריאת פסק הדין המלא של ועדת הערר למיסוי מקרקעין.
עו"ד תוסייה-כהן הוא בעל משרד עורכי דין בירושלים, ובעבר נודע כנציגו בישראל של בעל ההון הבריטי-יהודי זאק (זכריה) גרטלר, בעל רשת מלונות המעגל הכחול ומקורב לראש הממשלה בנימין נתניהו.
מפסק הדין עולה כי בדצמבר 2022 חתמו בני הזוג על הסכם לרכישת יחידת דיור בקומה שנייה במבנה שנבנה בבנייה עצמית ברחוב הברושים ברמת השרון תמורת 9,450,557 ש"ח. בדיווח למיסוי מקרקעין הגישו הרוכשים שומה עצמית וטענו כי מדובר ב"דירת מעטפת" שאינה ראויה למגורים, ולפיכך יש לסווגה כ"בניין" ולחייבם במס רכישה בשיעור מופחת של 6%. לטענתם, הדירה נמסרה כשהיא אינה גמורה, וחסרים בה מתקנים חיוניים הדורשים השקעה נוספת של מעל 580,000 ש"ח.
ועדת הערר לפי חוק מיסוי מקרקעין בבית המשפט המחוזי מרכז-לוד דחתה פה אחד ערר שהגישו בני זוג שרכשו דירת יוקרה ברמת השרון ב-9.45 מיליון שקל, וקבעה כי מדובר ב"דירת מגורים" לצורכי מס רכישה ולא ב"דירת מעטפת" כפי שטענו. בפסק הדין מתח השופט שמואל בורנשטיין ביקורת חריפה על התנהלות העוררים, ובהם עו"ד אריה תוסייה-כהן, וקבע כי ניסיונם להסתיר ראיה מרכזית מההליך עולה כדי "חוסר תום לב משמעותי"
מנגד, מנהל מיסוי מקרקעין נתניה דחה את הסיווג המוצע. הוא קבע כי הנכס הנרכש הוא "דירת מגורים" לכל דבר ועניין. מאחר שלא מדובר בדירתם היחידה של הרוכשים, הוטל עליהם מס רכישה בשיעורים המדורגים של 8% ו-10%. השגתם של הרוכשים נדחתה, והם פנו לוועדת הערר.
הרוכשים טענו כי השלמת עבודות הבנייה והגמר נמשכה כ-8 חודשים (שבהם נאלצו לשכור דירה חלופית) ועלתה מעל 580,000 ש"ח. לטענתם, בדירה חסרו מתקנים חיוניים רבים כגון מטבח וברזים, אסלות המחוברות לביוב, ריצוף וחיפוי מלא, דלתות פנים ומעקה במרפסת (שלטענתם היה בגדר סכנת חיים). הם הדגישו כי הסכם המכר ציין במפורש שהדירה נמכרת "כפי שהיא" (AS IS) ללא התחייבות המוכרים להשלים את הבנייה, וכי ההסכם המקורי מול הקבלן המבצע ("עד המפתח") צומצם. לטענתם, מחיר הרכישה (כ-9.45 מיליון ש"ח) היה נמוך בכ-20% ממחיר השוק של דירה גמורה ומושלמת באותו בניין ובאותה תקופה, מה שמוכיח ששני הצדדים העריכו את הנכס כדירה הנדרשת להשקעה ניכרת.
עוד טענו טענות פרוצדורליות: רשות המיסים לא הביאה לעדות את פקידי השומה שדנו בתיק או את המוכרים, אלא עדה שלא טיפלה בתיק אישית, הדיון בהשגה נערך בשיחה טלפונית קצרה בלבד ללא דיון פרונטלי, תוך פגיעה בזכות הטיעון והסתרת מסמכים והקלטות. דיווח המוכרים על הנכס כ"דירת מגורים" נבע אך ורק מאינטרס אישי שלהם לקבל פטור ממס שבח. ככל שהשומה תיוותר על כנה, ביקשו העוררים לבטל או להפחית את הקנסות, הריבית והפרשי ההצמדה שהצטברו.
מנגד, במסגרת הדיון בוועדת הערר הציגו במינהל המיסוי ראיות רבות שהובילו למסקנה כי הנכס הינו דירת מגורים מוגמרת בעיקרה, בהם אישורים וחיבור לתשתיות. לבניין ניתן טופס 4 וטופס 5 (תעודת גמר), והדירה חוברה לחשמל ולמים וחויבה בארנונה למגורים עוד בטרם הרכישה. עוד הוצגו תמונות שצולמו על ידי פקח עירייה שמונה ימים בלבד לאחר העסקה, לצד תמונות שצולמו על ידי המוכרים, שהראו דירה מרוצפת בפרקט, מסוידת, עם חלונות אלומיניום, תריסים חשמליים, מיזוג אוויר מרכזי, חדרי רחצה עם אסלות ומקלחון זכוכית ומטבח מודרני מותקן.
עוד טענה רשות המסים כי לתביעה שהגישו הרוכשים נגד הקבלן המבצע של דירתם בגין ליקויי בנייה צורפה חוות דעת של מומחה מטעמם המעידה בעצמה על קיומם של כל הכלים הסניטריים, המערכות והמתקנים הנדרשים למגורים, ובכך היא סותרת את טענות הרוכשים בהליך מול רשות המסים. מפסק הדין עולה כי העוררים ניסו להסתיר את אותה חוות הדעת, ולבסוף היא הועברה לעיון באי כוחה של הרשות רק בהחלטת בית המשפט.
ערר נדחה, אך רשות המסים ספגה ביקורת חריפה
הרכב ועדת הערר דחה את הערר פה אחד. הוועדה הבהירה כי לפי ההלכה הפסוקה, סיווג נכס כ"דירת מגורים" לצורכי מס רכישה נבחן בשני מבחנים מצטברים: המבחן האובייקטיבי - קיומו של פוטנציאל למגורים ומתקנים בסיסיים המאפשרים שימוש למגורים (גם אם נדרשות השלמות עבודות גמר או תיקון ליקויים), וכן המבחן הסובייקטיבי - כוונת הרוכש להתגורר בנכס, כפי שהתממשה בפועל, כאשר העוררים עברו להתגורר בדירה. הוועדה קבעה כי הנכס עונה באופן מובהק על שני המבחנים, וכי יש לדחות את הניסיון להציגו כ"דירת מעטפת".
ועדת הערר דחתה פה אחד את טענת בני הזוג כי רכשו "דירת מעטפת", וחייבה אותם ב-40 אלף שקל הוצאות. לצד זאת, מתחה ביקורת חריפה על מיסוי מקרקעין נתניה והזהירה מפני המשך קיום דיוני השגה בטלפון: "עשויה התנהלות זו להוביל לתוצאה של פסילת ההליך השומתי".
"מהחומר הראייתי שהוצג בפני הוועדה עולה באופן מובהק כי הדירה הנרכשת הינה 'דירת מגורים' לכל דבר ולפיכך צדק המשיב שקבע כי יש להטיל על העוררים מס רכישה בגין רכישת דירת מגורים שאינה דירה יחידה. יתר על כן, התנהלות העורר במסגרת ההליך דנן, שהעיד בפניי הוועדה עדות שאינה מתיישבת עם מצב הדברים העובדתי לאשורו, עוררה אי נוחות. בקביעת התשתית העובדתית הרלוונטית להליך דנן, קיים קושי ממשי להסתמך על עדות העורר, ויש לאמץ את התשתית הראייתית שהוצגה על ידי המשיב, שהייתה עקבית, מובהקת, ברורה ומהימנה".
עוד הוסיף השופט: ""ראוי לתת את הדעת לכך, כי העוררים בחרו שלא לצרף לתצהירם את כתב התביעה ואת חוות דעת המומחה, אלא רק את הסכם הפשרה שנחתם עם הקבלן לתצהיר העוררים. לדברי המשיב, שלא נסתרו, הוא פנה לעוררים לצורך קבלת מסמכי תיק התביעה, אך נטען על ידי העוררים כי התיק לא בידם. לפיכך הגיש המשיב בקשת עיון לבית המשפט, לה, כמסתבר, התנגדו העוררים, כפי שעולה מהמסמך שסומן כמוצג... בסופו של דבר בית המשפט אישר את הבקשה ומסמכי התיק הגיעו לידי המשיב, לרבות חוות הדעת האמורה. למותר לומר כי התנהלות זו של העוררים, שביקשו להסתיר מהמשיב ומוועדת הערר מסמך כה חשוב וחיוני, הרלוונטי ביותר לצורך הכרעה בסוגיה שבמחלוקת, מהווה חוסר תום לב משמעותי ואף אומרת דרשני.
בעקבות התנהלות העוררים והקשיים הראייתיים שהערימו, חויבו בני הזוג בהוצאות משפט בסך 40,000 ש"ח.
לצד דחיית הערר לגופו, כלל פסק הדין ביקורת נוקבת של השופט בורנשטין על מנהל מיסוי מקרקעין נתניה בשל פרקטיקה של קיום דיוני השגה בשיחות טלפוניות בלבד. השופט הבהיר כי קיום "דיון" טלפוני נעדר מקור חוקי, פוגע בזכות הטיעון של הנישום ואינו עומד בחובת ההגינות המנהלית. השופט מצא לנכון להזהיר כי הימשכות התנהלות זו עלולה להוביל בעתיד לפסילת הליכי שומה.
"הגם שאיני סבור כי במקרה הנדון יש בפגמים אלו כדי לשנות את תוצאת הערר, סבורני כי אין מנוס מלחזור ולהבהיר כי על המשיב, כרשות מנהלית, מוטלת הייתה החובה לפעול כדין ולזמן את העוררים לדיון בהשגתם ולאפשר מימוש זכות הטיעון כדבעי. דיון בהשגה, כמו גם בשלב א', יש לקיים באופן פרונטלי ולא באמצעות שיחה טלפונית… על כן, בהיעדר כל מקור חוקי, מה שמכונה על ידי המשיב כדיון טלפוני, אינו בגדר דיון שומתי כדין, אלא אך שיחה, ומאחר שנותר הרושם כי המשיב ממשיך בנוהגו זה, על אף האמור בפסיקת ועדת הערר, לא מן הנמנע כי בסופו של דבר עשויה התנהלות זו להוביל לתוצאה של פסילת ההליך השומתי".
עוד ביקרה ועדת הערר את מינהל מיסוי מקרקעין על כך שהביא עדה שלא עסקה בתיק. את מנהל מיסוי מקרקעין נתניה ייצג עו"ד ניר וילנר.
מטעמו של עו"ד תוסייה-כהן לא נמסרה תגובה.
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 עסקה נוספת ללהב אל.אר בגרמניה: רכשה נכס מסחרי ב-9.35 מיליון אירו
 מכר נכס תמורת קושאנים טורקיים - ואז דרש לבטל את ההסכם. כך הכריע ביהמ"ש
 בדרך למוקד תיירותי? 1.73 מיליון שקל יושקעו בלב ההיסטורי של פתח תקווה
 ירוחם בדרך לכפר נופש ראשון: 50 יחידות אירוח לצד כרמים ויקב
 שינוי מבני באפריקה ישראל מגורים: תפצל את פעילות הנדל"ן המניב לחברה נפרדת

תגובות