"השקעות בשוק האלטרנטיבי מסוכנות. מי שאומר 'אצלי אין סיכון' מבלבל את המוח"
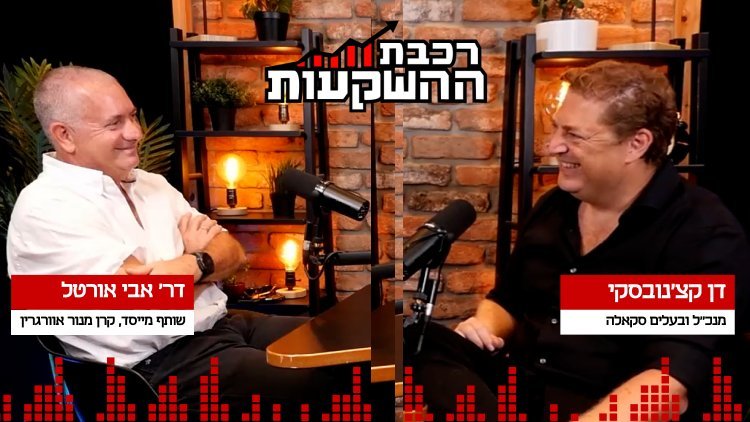
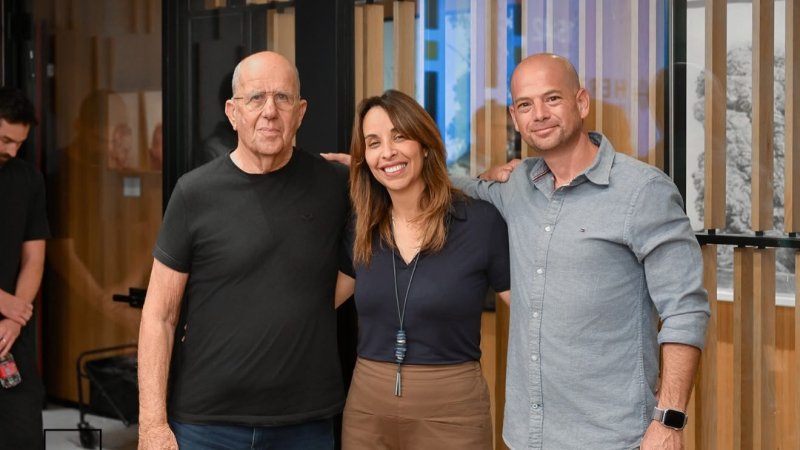
פרק נוסף של הפודקאסט "רכבת ההשקעות", שבו מארח מדי שבוע מנכ"ל ובעלי סקאלה ומרכז הנדל"ן, דן קצ'נובסקי, בכירים במשק ומומחי השקעות. והפעם: אבי אורטל, ממייסדי קרן מנור Evergreen, מספר מדוע קרן שממוקדת בחברות ישראליות דווקא בשיא המשבר, למה הוא מעדיף שותפות על פני שליטה ומה גורם לו לפסול עסקה, וחושף כיצד השקעה לפי שווי של 180 מיליון שקל הסתיימה בהנפקה לפי שווי של 600 מיליון שקל
עקבו אחרינו בגוגל
 רכבת ההשקעות (מרכז הנדל"ו)
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
בפרק נוסף של פודקאסט "רכבת ההשקעות" של מרכז הנדל"ן , מספר אבי אורטל, שותף מייסד, קרן מנור אוורגרין, על המודל שמעדיף שותפות על פני שליטה, מסביר מדוע בעלי חברות מוכנים לעיתים להכניס את הקרן לפי שווי נמוך יותר, חושף מה גורם לו לוותר על עסקה ומסביר מדוע דווקא בתקופה של מלחמה וחוסר ודאות בחרה הקרן להמר על הכלכלה המקומית.
לצפייה:
בסוף 2023, כשישראל הייתה בעיצומה של אחת התקופות הקשות בתולדותיה והשקל נסחר סביב 4 שקלים לדולר, אבי אורטל ושותפיו יובל זעירא ולילך כץ החליטו לצאת לדרך עם קרן השקעות חדשה. אלא שבמקום להפנות את הכסף לחו"ל, הם בנו את קרן מנור Evergreen סביב תפיסה של השקעה ארוכת טווח בחברות ישראליות. מאז ביצעה הקרן 13 השקעות, שש נוספות נמצאות לדברי אורטל בתהליכים מתקדמים, ובשנתיים וחצי האחרונות בחנה יותר מ-400 עסקאות בחברות עם הכנסות של מעל 100 מיליון שקל.
"אנחנו מאוד לונג על המשק הישראלי", אומר אורטל, כלומר מאמינים בכלכלה הישראלית ובהשקעה בה לטווח ארוך. לדבריו, הקרן נבנתה סביב שלושה עקרונות: קרן ישראלית ושקלית שמשקיעה בחברות ישראליות; מבנה Evergreen, שאינו מחייב מימוש של ההשקעות בתוך פרק זמן קבוע ומאפשר הסתכלות ארוכת טווח; ומודל המבוסס על שותפות, הן עם המשקיעים בקרן והן עם בעלי השליטה בחברות. "זה יותר קרן של EQ מאשר IQ", הוא אומר, בהתייחס למשקל שמעניקה הקרן ליחסים, לשותפות ולגורם האנושי.
בניגוד למודל המזוהה עם חלק מקרנות הפרייבט אקוויטי, שרוכשות שליטה בחברות ופועלות להשביח אותן ולממש את ההשקעה בתוך מספר שנים, במנור Evergreen לא מחפשים בהכרח את השליטה. הקרן מעדיפה במקרים רבים להיכנס כשותפה לצד בעלי החברה, שממשיכים לנהל אותה. "אנחנו המרנו את המושג שליטה במושג שותפות", מסביר אורטל. "אנחנו בוחרים שותפים, שאנחנו מקווים שהם יהיו שותפים טובים, שימשיכו לנהל את החברה ביום יום, יקשיבו לנו. לא כל כך משנה כמה אחוזים יש לנו".
לדברי אורטל, בעלי חברות שמכניסים את הקרן אינם בהכרח זקוקים לכסף. חלקם מבקשים להקטין את הסיכון האישי, לבצע מהלכים גדולים יותר, להתמודד עם מעבר בין-דורי או פשוט לחלוק את נטל הניהול. "אני בשלב שאני מחפש שותף. אני לא מחפש כסף. זה הבדל מאוד מאוד גדול", הוא מתאר את נקודת המבט של בעלי החברות שעבורם מתאים המודל. הקרן, לדבריו, מבקשת להביא לשותפות גם את רשת הקשרים שלה עם משקיעים מוסדיים ופרטיים ולסייע בין היתר במימון, ברכישות ובמהלכים בשוק ההון.
הגורם האנושי הוא בהתאם גם אחד המסננים המרכזיים בדרך להשקעה. כשקצ'נובסקי שואל מה מסוכן יותר בעסקה, מספרים לא טובים או אדם שאינו יודע לקבל ביקורת, אורטל משיב מיד: "בן אדם שלא יודע לקבל ביקורת". כשהמראיין מציין שמספרים לא טובים אפשר לתקן, אורטל מוסיף: "אתה לא יודע לקבל ביקורת, זה כבר אי אפשר לתקן". כשנשאל איזה סימן אזהרה לא יהיה מוכן להחליק בחברה, הוא משיב: "שחיתות".
אחת העסקאות שממחישות את המודל היא ההשקעה ב-RP Optical. הקרן ביצעה את העסקה הראשונה שלה בסוף 2023 ורכשה 40% מחברת האלקטרו-אופטיקה לפי שווי של 180 מיליון שקל, כאשר היזמים ערן ופאול נותרו שותפים בחברה. לדברי אורטל, בהמשך רכשה החברה חברות נוספות שהרחיבו את יכולותיה מעבר לתחום האלקטרו-אופטי, ובמקביל זכתה בחוזים משמעותיים בארץ ובעולם. בהמשך הונפקה RP לפי שווי של 600 מיליון שקל, לאחר שבדרך, לדבריו, חולקו גם דיבידנדים.
אורטל לא מייחס את התוצאה רק ליכולת לזהות חברה טובה. בהתייחס לטיימינג של ההשקעה ולצמיחה בפעילות בתחום הביטחוני הוא אומר: "נפוליאון אמר: תן לי גנרלים עם מזל, שכל יש לכולם. אז גם מזל צריך בחיים". לדבריו, RP ממחישה את המודל שמנסה הקרן ליישם: להצטרף ליזמים שממשיכים להוביל את החברה ולסייע להם בתחומים שבהם לקרן יש ניסיון, ובהם מיזוגים ורכישות ושוק ההון.
לצד האופטימיות, אורטל מדגיש פעם אחר פעם את הסיכון שבהשקעות לא סחירות. "השקעות בשוק האלטרנטיבי הן השקעות מסוכנות. נקודה. מי שאומר אצלי אין סיכון אז הוא מבלבל את המוח". לדבריו, הקרן מנסה לצמצם את הסיכון באמצעות נעילת חלק גדול מההון לתקופות ארוכות, שמירת רזרבה של נכסים נזילים וחלוקה שוטפת של דיבידנדים. "אנחנו מנהלים מאוד מאוד את הנזילות כמעט כמו בנק. פעם ברבעון מוודאים מי צריך לצאת, האם יש לנו מקורות לצאת ושומרים רזרבה של אמצעים נזילים".
דווקא נדל"ן, על אף משקלו הגדול במשק הישראלי, אינו נמצא כיום במוקד ההשקעות של הקרן. אורטל מסביר כי בנדל"ן יזמי הרווחים מופנים פעמים רבות לפרויקט הבא כדי להמשיך את פעילות החברה, בעוד שבנדל"ן מניב הוא מצביע על תשואות של כ-6%-9%, שאינן מספיקות מבחינת המודל של הקרן כדי לייצר הן את התשואה הכוללת המבוקשת והן תשואה שוטפת. "בסוף בעצם אתה נשאר עם חברות שהן יותר תפעוליות, יותר אופרטיביות", הוא מסביר.
לצד התעשיות הביטחוניות, אורטל מצביע על אנרגיה, תשתיות ושירותים כתחומים שבהם הקרן מזהה הזדמנויות. בין היתר הוא מספר על השקעה בקבוצת סינרג'י, הפועלת בתחום ציוד החשמל ומוכרת לדבריו ביותר ממיליארד שקל בשנה, ומציין את ההשקעות הצפויות בתשתיות החשמל בישראל ואת הקמת חוות השרתים כמנועי ביקוש לציוד בתחום. לצד זאת השקיעה הקרן גם בחברת נתן סיעוד ובחברה הפועלת בתחום האגרגטים, כחלק מהשאיפה לבנות תיק מפוזר המשקף חלקים שונים של המשק הישראלי.
את הגישה שמנחה אותו בבחירת החברות מסכם אורטל בהבחנה בין עולם הפרייבט אקוויטי לעולם הון הסיכון: "תמיד אני אוהב להגיד שאנשי ה-VC הם עתידניים. אנחנו היסטוריונים. אנחנו יודעים לעשות טוב ולהסתכל טוב על ההיסטוריה ולעשות אקסטרפולציה. אנחנו היסטוריונים, זה הבדל גדול".
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 מלויתן ועד עורכי הדין של ענבל אור: פסקי הדין החשובים של תשפ"ו - חלק ב'
 נדלן בקצרה: מוזיאון חדש בגולן, גיא ודורון לוי משווקת בבאר יעקב, מינוי בגרופית
 המהפכה המשפטית: שלושת פסקי הדין של תשפ"ו ששינו סדרי עולם בענף הנדל"ן
 מ. אביב רוכשת את תרחיש בעד 81.5 מיליון שקל ונכנסת ל-21 פרויקטים
 בקרוב בארנונה? משרד המשפטים קבע הגדרה אחידה ל"שטח דירה"
תגובות